


Eine Volksinitiative will die Rentenplafonierung für Ehepaare abschaffen. Das klingt auf den ersten Blick gerecht, doch bei genauerem Hinsehen zeigt sich: Diese Forderung ist einseitig, teuer und verkennt bewusst alle Vorteile und Privilegien, die Ehepaare im heutigen System haben. Statt für Gleichbehandlung bringt die Initiative die AHV noch mehr in finanzielle Schieflage – das trifft uns alle.
Die Volksinitiative der Mitte-Partei fordert, dass Ehepaare künftig nicht mehr auf 150 Prozent einer Maximalrente begrenzt sein sollen. Klingt einfach, klingt fair – ist es aber nicht. Denn die Rentenplafonierung ist Teil eines umfassenden Systems, das Ehepaare an vielen anderen Stellen bevorzugt behandelt.
Diese Privilegien – von der Witwenrente bis zum Rentenzuschlag im Todesfall – bleiben im Initiativtext unerwähnt. Die Initiative blendet systematisch aus, dass Ehepaare bereits heute mehrfach bessergestellt sind als Konkubinatspaare oder Alleinstehende.
Ehepaare profitieren – weit über die Rente hinaus
Einige Beispiele, die in der politischen Debatte selten thematisiert werden:
- Witwen- und Witwerrenten: Nur Ehepaare haben Anspruch darauf.
- 20 Prozent Zuschlag bei Verwitwung: Stirbt ein Ehepartner, erhält der überlebende Ehegatte einen Zuschlag auf die Rente – ein Vorteil, den Unverheiratete nicht erhalten.
- Beitragspflicht und Versicherungsschutz: Bei Ehepaaren gelten spezielle Regeln, die etwa bei ungleichem Einkommen vorteilhafter wirken als bei Konkubinatspaaren.
Kurz gesagt: Die Plafonierung ist kein Ausdruck von Diskriminierung, sondern ein Ausgleich für andere Vorteile, die Ehepaare geniessen – bewusst ausgestaltet im Rahmen des solidarischen AHV-Systems.
Teure Symbolpolitik auf dem Rücken der Jungen
Die Initiative ignoriert nicht nur die Systemlogik, sie verschärft auch die Finanzierungskrise der AHV massiv. Die Mehrkosten werden auf 3 bis 4 Milliarden Franken jährlich geschätzt – ohne seriösen Finanzierungsvorschlag.
Dabei ist die Finanzierung der 13. AHV-Rente noch immer ungelöst. Trotzdem fordert die Initiative den nächsten milliardenschweren Ausbau. Wer heute ohne Gegenfinanzierung ausbaut, verschärft morgen den Reformdruck – mit absehbaren Folgen: höhere Lohnabgaben, höhere Mehrwertsteuern oder Leistungskürzungen.
Zahlen müssen vor allem die Jungen, die heute arbeiten und morgen Renten beziehen möchten – in einem System, das immer mehr Lasten auf immer weniger Schultern verteilt.
Ein Angriff auf das Prinzip der Generationengerechtigkeit
Wer von Gerechtigkeit spricht, muss auch an die denken, die das System langfristig tragen. Die vorliegende Initiative tut das nicht. Sie richtet ihre Initiative an eine Bevölkerungsgruppe, die besonders abstimmungsfreudig ist – ältere, verheiratete Paare – und verspricht ihnen eine bessere Rente, ohne die finanziellen Konsequenzen offenzulegen.
Die politische Logik ist klar: Stimmen kaufen mit ungedeckten Versprechen. Doch Gerechtigkeit bedeutet nicht, einer Gruppe Vorteile zu verschaffen, indem man die Lasten auf alle anderen verteilt. Besonders dann nicht, wenn jene Gruppe bereits im bestehenden System überdurchschnittlich gut gestellt ist.
Fazit: Wer Gleichbehandlung will, muss alle Seiten sehen
Die Plafonierung von Ehepaarrenten ist ein Teil eines Gesamtsystems. Es gibt gute Argumente, dieses zu reformieren. Einfach ein Element herauszubrechen ist aber keine Lösung. Eine Reform muss auch bei den Privilegien der Ehe bei der AHV ansetzen.
Die Initiative aber tut das Gegenteil: Sie präsentiert ein einseitiges Bild, verschweigt systemische Vorteile und verursacht Milliardenkosten – ohne Rücksicht auf die Finanzlage der AHV oder auf die Generationen, die sie tragen sollen.
Wer die AHV erhalten will, braucht keine populistischen Ausbauvorlagen – sondern Ehrlichkeit, Augenmass und Verantwortung.
Die Forderung, den Ehegatten-Plafond in der AHV abzuschaffen, wird als Schritt zur Gleichbehandlung verkauft. Doch in Wahrheit ist sie ein Systembruch – zulasten der Beitragsgerechtigkeit, der jungen Generation und all jener, die unverheiratet leben und beide voll arbeiten – ein Wolf im Schafspelz.
Gleichbehandlung nur auf den ersten Blick
Ehepaare, bei denen nur eine Person gearbeitet hat, profitierten jahrzehntelang von der Mitversicherung in der AHV – ohne doppelt einzahlen zu müssen. Deshalb ist ihre gemeinsame Rente auf 150 % plafoniert. Konkubinatspaare hingegen zahlen immer pro Person bzw. doppelt ein – und erhalten zwei Renten.
Neue Ungleichheit – zwischen Lebensmodellen und Generationen
Wird der Plafond aufgehoben, erhalten alle Ehepaare künftig eine deutlich höhere Rente – auch wenn ein Ehepartner nicht oder nur in geringem Pensum erwerbstätig war und daher wenig AHV-Beiträge einbezahlt hat. Besonders ältere Generationen, die oft im Einverdienermodell lebten, würden davon profitieren. Jüngere Paare hingegen, bei denen heute meist beide einzahlen, hätten keinen Vorteil – müssten die Mehrkosten aber mittragen.
Was als «Abschaffung der Heiratsstrafe» bezeichnet wird, ist in Wahrheit eine Konkubinatsstrafe – eine Umverteilung zugunsten eines überholten Lebensmodells.
Hinzu kommt der Generationeneffekt: Viele Rentnerpaare, insbesondere Frauen der Babyboomer- oder Silent Generation, waren nur teilweise erwerbstätig. Ihre Renten sollen nun von jüngeren Generationen finanziert werden, in denen beide Partner arbeiten – und bereits heute unter steigender Abgabenlast leiden.
Fazit: Beitragsgerechtigkeit statt Symbolpolitik
Die AHV lebt von Vertrauen und Fairness. Wer den Plafond kippt, zerstört beides. Eine Rentenreform darf nicht auf Symbolpolitik beruhen – sondern muss auf der Logik von Beiträgen und Solidarität aufbauen.
Was hier als Gleichstellung erscheint, ist in Wahrheit ein ungerechter Vorteil – im Schafspelz der Gerechtigkeit.
Die Kommission für soziale Sicherheit und Gesundheit des Ständerats (SGK-S) verkauft ihr Konzept für die AHV als „ausgewogen und nachhaltig“. Doch bei genauerem Hinsehen zeigt sich: Die Pläne sind weder generationengerecht noch langfristig tragfähig.
Die SGK-S setzt auf ein klassisches Rezept: mehr Geld aus Lohnbeiträgen und Mehrwertsteuer. Damit werden die bestehenden Probleme jedoch nicht gelöst, sondern lediglich vertagt. Der AHV-Fonds wird ab 2026 wieder ein Defizit ausweisen, selbst mit den zusätzlichen Milliarden. Anstelle struktureller Reformen – etwa einer schrittweisen Erhöhung des Rentenalters – stützt sich das Konzept auf kurzfristige Finanzspritzen.
Belastung für Erwerbstätige und Wirtschaft
Besonders problematisch ist die geplante Erhöhung der Lohnabzüge. Zwar sollen diese teilweise durch tiefere Beiträge an die Arbeitslosenversicherung kompensiert werden. Doch unterm Strich steigen die Arbeitskosten, was den Standort Schweiz schwächt. Arbeitgeber und Arbeitnehmer tragen die Hauptlast – während Rentnerinnen und Rentner, die direkt profitieren, kaum beteiligt werden. Der Schweizerische Arbeitgeberverband kritisiert dies zu Recht als unfaire und wachstumsfeindliche Lösung.
Fiskalquote steigt auf europäisches Niveau
Bereits heute nähert sich die Schweiz beim Anteil staatlicher Abgaben dem europäischen Mittelfeld an. Mit den neuen Belastungen klettert die Fiskalquote weiter Richtung 40 Prozent. Damit verliert das Land einen zentralen Standortvorteil. Die Politik opfert finanzielle Zurückhaltung zugunsten kurzfristiger Sozialausgaben.
Risikospiel mit den Reserven
Die von der SGK-S vorgeschlagene Senkung des Mindestbestands im AHV-Ausgleichsfonds von 100 auf 80 Prozent ist ein weiteres Einfallstor für Instabilität. Dieser Puffer soll eigentlich sicherstellen, dass die AHV auch konjunkturelle Schocks verkraften kann. Ihn abzubauen, macht das System anfälliger – ein riskanter Entscheid, gerade in unsicheren Zeiten.
Fazit: Keine seriöse Lösung
Die SGK-S verkauft ihr Konzept als „nachhaltig“. In Wirklichkeit werden zentrale Probleme verdrängt, die Finanzierung auf die Erwerbstätigen abgewälzt und Reserven aufgezehrt. Seriöse Politik müsste die AHV generationengerecht und strukturell sichern. Dazu gehören eine moderate Erhöhung des Referenzalters und eine breit abgestützte, faire Finanzierung – nicht ein weiteres milliardenschweres Pflaster.
Die Reform der Witwen- und Witwerrenten ist ein sachlicher, richtiger Schritt. Sie würde eine nicht mehr zeitgemässe Ungleichbehandlung beseitigen und bringt die AHV näher an die gesellschaftliche Realität. Genau solche gezielten Anpassungen braucht es – auch im Hinblick auf die kommende AHV-Reform.
Der Bundesrat schlägt vor, dass Hinterlassenenrenten künftig unabhängig vom Zivilstand und bis zum 25. Altersjahr des jüngsten Kindes ausbezahlt werden. Damit werden auch unverheiratete Eltern berücksichtigt – und eine vom Europäischen Gerichtshof für Menschenrechte kritisierte Ungleichbehandlung von Witwen und Witwern behoben.
Ein pragmatischer Reformschritt mit Signalwirkung
Der Vorschlag des Bundesrats beseitigt eine rechtlich nicht haltbare Ungleichbehandlung, ist auf die Betreuungs- und Ausbildungsphase der Kinder ausgerichtet und endet mit dem 25. Altersjahr – also in einem klar begrenzten Rahmen. Die Anpassung trägt der Realität moderner Familienformen Rechnung, ohne die finanzielle Belastung der AHV unnötig auszuweiten.
Solche gezielten, sachlich begründeten Reformschritte stärken das Vertrauen in die Handlungsfähigkeit der Politik – und sind ein wichtiges Signal im Hinblick auf die bevorstehende, grössere AHV-Reform. Sie zeigen: Eine ausgewogene Weiterentwicklung der AHV ist möglich – gerecht, finanzierbar und mehrheitsfähig.
Die neue AHV-Reform setzt auf höhere Einnahmen und blendet den eigentlichen Reformbedarf aus. Bezahlen müssen am Ende die junge Generation und die arbeitende Bevölkerung.
Die vom Bundesrat präsentierte AHV-Vorlage hat das Wort Reform nicht verdient. Sie setzt beinahe ausschliesslich auf zusätzliche Einnahmen. Innenministerin Elisabeth Baume-Schneider will die Finanzierung bis 2040 über höhere Lohnabgaben und Mehrwertsteuer sichern. Einsparungen oder strukturelle Reformen wie eine Erhöhung des Rentenalters sind nicht vorgesehen. Es wird weiterhin Pflästerli-Politik betrieben.
Sozialpolitik mit hohem Preisschild
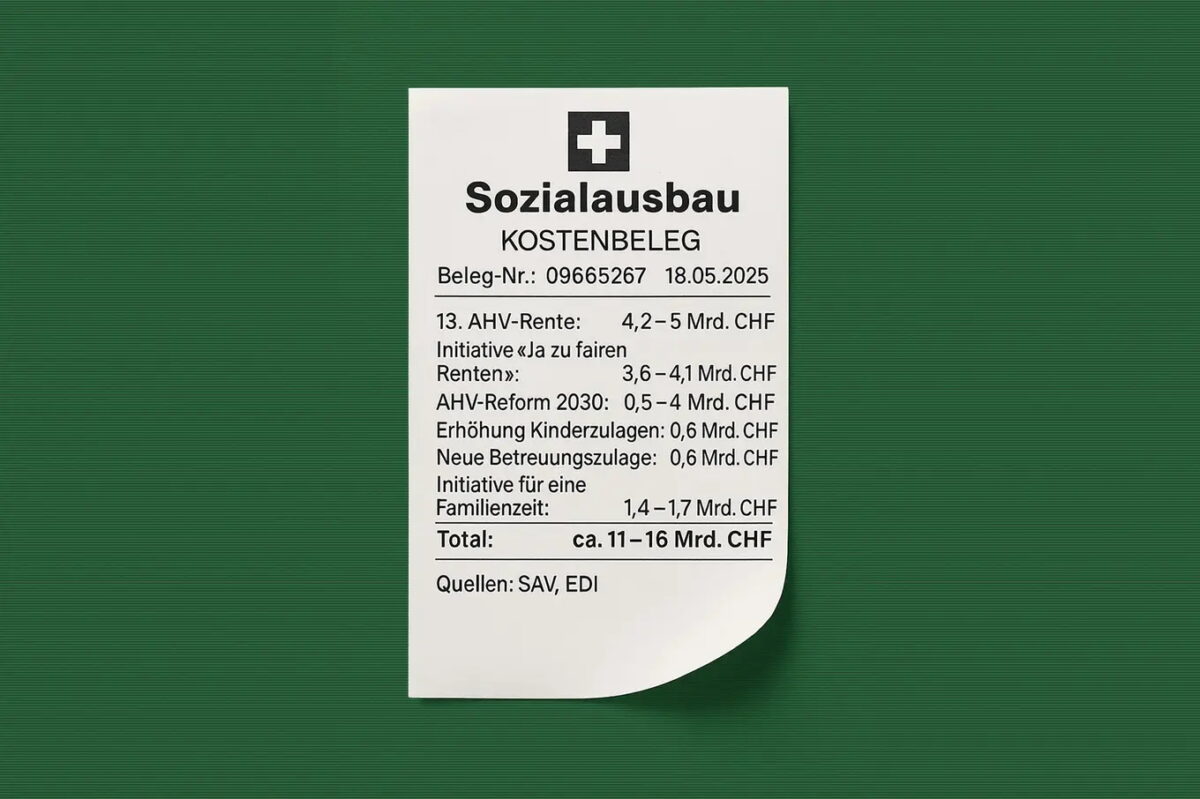
Unter dem Strich benötigt die AHV zusätzliche Mittel von rund 500 Millionen Franken im Jahr 2030 bis zu 4 Milliarden Franken im Jahr 2040. Doch sie ist nur ein Bestandteil eines stetig wachsenden sozialpolitischen Programms. Von verschiedenen Seiten werden Ideen in die politische Arena geworfen: Höhere Ehepaarrenten, erweiterte Kinderzulagen oder eine umfassende Elternzeit, das sich zusammen zu einer beträchtlichen Mehrbelastung für die arbeitende Bevölkerung summiert. Der Arbeitgeberverband kalkuliert die Gesamtkosten auf 11 bis 16 Milliarden Franken. Präsident Severin Moser warnt in der NZZ eindringlich: «Das übersteigt alles, was finanzierbar ist. Was hier unter dem Titel ‹soziale Gerechtigkeit› verkauft wird, ist ein Wunschkonzert ohne jede Rücksicht auf die finanzpolitische Realität.»
Die Rechnung dafür wäre massiv: Die Lohnabgaben oder die Mehrwertsteuer müssten deutlich erhöht werden. Eine grosse Belastung für die erwerbstätige Bevölkerung und die kommenden Generationen – und eine enorme Schwächung unserer Wettbewerbsfähigkeit.
Eine ehrliche AHV-Debatte bleibt bisher aus
Auch die NZZ betont, dass damit die Zeichen der Zeit verkannt werden: In einem unsicheren wirtschaftlichen Umfeld drohen höhere Lohnabgaben und Steuern die Wettbewerbsfähigkeit der Schweiz zu schwächen. Moser fordert deshalb, die Diskussion müsse auch über eine Erhöhung des Rentenalters geführt werden: «Wir können nicht die ganze Finanzierungslast der AHV der jungen, arbeitenden Generation und den Firmen aufbürden.»
Fest steht: Ohne eine ehrliche Debatte über Prioritäten und Finanzierungsmodelle droht der Sozialstaat zu einem immer teureren Wunschkonzert zu werden.