


Mutlose Politik zulasten der Steuerzahler: Mit der AHV 2030 präsentiert der Bundesrat keine tragfähige Reform, sondern langfristig neue Belastungen. Weil die Politik jede Debatte über das Referenzalterscheut, sollen wieder einmal höhere Steuern und Abgaben die strukturellen Lücken stopfen.
Das Ziel der heute in Bern präsentierten Vorlage ist die Stabilisierung der AHV-Finanzen für die Jahre 2030 bis 2040. Der Weg dorthin ist so bekannt wie einfallslos: Der Griff in das Portemonnaie der Bürgerinnen und Bürger. Unter dem Deckmantel «Modernisierung» sollen Arbeitgeber, Arbeitnehmer, Selbstständigerwerbende und KMU stärker belastet werden und mehr administrativen Aufwand aufgebürdet erhalten.Geringe Mehreinnahmen stünden damit einem AHV-Milliardendefizit ab 2026 gegenüber. Höhere Mehrwertsteuersätze und vielleicht sogar noch steigende Lohnabgaben sollen das System retten.
Die „heisse Kartoffel“ Referenzalter
Es ist die unbequeme Wahrheit, die im Bundeshaus niemand aussprechen will: Eine nachhaltige Sanierung der AHV kommt ohne strukturelle Reform nicht aus. Das kann über eine moderate Erhöhung des Referenzalters, eine Schuldenbremse oder allenfalls auch ein Lebensarbeitszeitmodell erfolgen. Bundesrätin Elisabeth Baume-Schneider und der Gesamtbundesrat schieben diese „heisse Kartoffel“ lieber in die ferne Zukunft. Strukturelle Fragen werden vertagt, während das Fundament unserer Vorsorge weiter erodiert.
Angriff auf die zweite Säule
Wer keine strukturellen Anpassungen in der ersten Säule wagt, greift eben zur zweiten: Mit der geplanten Anhebung des Mindestalters für Frühpensionierungen von 58 auf 63 Jahre beschneidet der Bundesrat die Wahlfreiheit der Bürger massiv. Anstatt die AHV seriös zu sanieren, wird die individuelle Vorsorgeplanung bevormundet. Diese Vermischung der Säulen ist unseriös und ein Frontalangriff auf die Eigenverantwortung.
Wenig Licht, viel Schatten
Einzelne Lichtblicke wie die Verbesserung der Anreize für das Weiterarbeiten über 65 können nicht darüber hinwegtäuschen: Diese Reform ist ungenügend. Freiwilligkeit allein rettet die AHV nicht. Anstatt mutlose Pflästerlipolitik zu betreiben, muss der Bundesrat endlich die strukturellen Probleme anpacken. Dazu gehört eine ehrliche Diskussion über das Referenzalter, anstatt die Lasten der Altersvorsorge einfach auf künftige Generationen und die Wirtschaft abzuwälzen.
Vernunft statt Lohnabgaben: Die SGK-N erteilt den Plänen des Ständerats zur Finanzierung der 13. AHV eine Absage. Mit dem Entscheid für eine zeitlich begrenzte Mehrwertsteuerlösung schützt die Kommission die Kaufkraft der arbeitenden Bevölkerung und fordert von Sozialministerin Elisabeth Baume-Schneider eine ehrliche, generationengerechte Reform der Altersvorsorge. Jetzt muss der Ständerat zur Einsicht kommen.
Die nationalrätliche Kommission für soziale Sicherheit und Gesundheit (SGK-N) setzt ein klares Zeichen für eine generationengerechte Politik: In der gestrigen Beratung zur Finanzierung der 13. AHV-Rente hat sie die Beschlüsse des Ständerats grundlegend korrigiert und den Fokus zurück auf die Vernunft gelenkt.
Nein zu Lohnabgaben, Ja zur befristeten MwSt
Die Kommission erteilt der zusätzlichen Belastung von Erwerbstätigen, Arbeitgebern und Familien eine klare Absage. Anstatt des vom Ständerat vorgeschlagenen Mix aus Lohnprozenten und Mehrwertsteuer setzt die SGK-N konsequent auf eine befristete Erhöhung der Mehrwertsteuer um 0,5 Prozentpunkte bis 2033. Ein wichtiger Beitrag zur Schonung der Kaufkraft: Waren des täglichen Bedarfs, die dem reduzierten MwSt-Satz unterliegen, sind von dieser Erhöhung komplett ausgeschlossen.
Kein Freipass für automatische Abgabenerhöhungen
Zudem streicht die Kommission den fatalen „Finanzierungs-Automatismus“ des Ständerats. Dieser Interventionsmechanismus würde in den nächsten Jahren automatische Erhöhungen der Lohnabgaben auslösen – und damit den Mittelstand und die Familien noch mehr belasten. Durch die Streichung verhindert die SGK-N eine einseitige und unkontrollierte Belastung der erwerbstätigen Bevölkerung und der jungen Generation.
Es braucht eine echte AHV-Reform
Mit der Befristung der MwSt-Erhöhung bis 2033 sendet die SGK-N auch ein deutliches Signal an Sozialministerin Elisabeth Baume-Schneider: Die Finanzierungslücken müssen bis dahin im Rahmen einer umfassenden und nachhaltigen AHV-Reform 2030 gefüllt werden. Der Entscheid hält den Druck für eine ehrliche, langfristige Debatte aufrecht, statt Löcher mit kurzfristigen Abgaben auf Arbeit zu stopfen.
Nun entscheidet der Nationalrat
Das Geschäft wird voraussichtlich in der Sommersession vom Nationalrat behandelt, bevor es zur Differenzbereinigung zurück in den Ständerat geht. Es zeichnet sich ab, dass der Nationalrat hier die Rolle des Korrektivs übernimmt, um eine ausgewogenere Lastenverteilung sicherzustellen. Wenn der Ständerat eine Lösung will, muss er zur Einsicht kommen, dass diese nicht zulasten des Generationenvertrags erfolgen kann.
Der Thinktank Avenir Suisse kritisiert, dass Lohnbeiträge zur Finanzierung sozialpolitischer Vorhaben in der Schweiz leichter erhöht werden können als Steuern. Das schaffe politische Fehlanreize und belaste Erwerbstätige zunehmend. In einer neuen Analyse fordert der Thinktank deshalb eine «Lohnprozentbremse» in der Bundesverfassung.
Bei der Finanzierung sozialpolitischer Projekte wird häufig auf höhere Lohnbeiträge zurückgegriffen. Der Grund: Während Steuererhöhungen auf Bundesebene die Zustimmung von Volk und Ständen benötigen, können Beiträge an Sozialversicherungen bereits mit einer einfachen Parlamentsmehrheit erhöht werden – sofern kein Referendum zustande kommt. Für Avenir Suisse ist diese unterschiedliche Behandlung problematisch.
Politischer Anreiz für höhere Lohnabgaben
Aus Sicht des Thinktanks führt die heutige Regelung dazu, dass neue Sozialausgaben eher über höhere Lohnabzüge finanziert werden als über Steuern. Die demokratischen Hürden für Beitragserhöhungen seien deutlich tiefer.
Als Beispiele nennt Avenir Suisse die Diskussion um die Finanzierung der 13. AHV-Rente sowie die geplante Betreuungszulage für die Kinderbetreuung. In beiden Fällen steht im Raum, die Kosten zumindest teilweise über Lohnbeiträge zu finanzieren. Besonders bei der 13. AHV-Rente sei dies problematisch, da dadurch Erwerbstätige und jüngere Generationen stärker belastet würden.
Spürbare Mehrbelastung möglich
Wie stark Erwerbstätige dadurch belastet werden könnten, zeigt laut der Analyse ein Blick auf mehrere laufende Reformprojekte. Würden diese vollständig über Lohnbeiträge finanziert, entspräche dies rund 2,6 zusätzlichen Lohnprozenten.
Bei einem Medianlohn von rund 88’000 Franken würde das Mehrkosten von etwa 1130 Franken pro Jahr für Arbeitnehmende bedeuten – und denselben Betrag für Arbeitgeber. Insgesamt wären das rund 2260 Franken pro Arbeitsverhältnis.
Vorschlag: Obergrenze für Lohnbeiträge
Als Lösung schlägt Avenir Suisse eine sogenannte «Lohnprozentbremse» vor. Ähnlich wie bei den bestehenden Obergrenzen für Einkommens-, Gewinn- und Mehrwertsteuer soll auch für steuerähnliche Lohnbeiträge ein Höchstsatz in der Verfassung festgelegt werden.
Erhöhungen über diese Grenze hinaus müssten künftig ebenfalls von Volk und Ständen genehmigt werden. Damit würden Erwerbstätige denselben demokratischen Schutz erhalten wie Steuerzahlende.
Quelle: Avenir Suisse, Eine Lohnprozentbremse für die Schweiz (11.3.2026)
Eine neue Studie von BSS Volkswirtschaftliche Beratung zeigt klar: Höhere Lohnabzüge sind keine nachhaltige Antwort, denn sie belasten die Erwerbsarbeit einseitig und schwächen Arbeitsmarkt, Standort und die Solidarität zwischen den Generationen. Das ist besonders relevant, weil die Schweiz gleichzeitig vor zwei grossen Weichenstellungen steht: Die anstehende AHV-Reform sowie die weiterhin ungeklärte Finanzierung der 13. AHV Rente.
Die Studie beschreibt einen zentralen Mechanismus: Steigende Lohnbeiträge verteuern Arbeit für Unternehmen und senken gleichzeitig das Nettoeinkommen der Arbeitnehmenden. Das hat gleich auf zwei Ebenen negative Auswirkungen: Unternehmen werden zurückhaltender bei Investitionen und Anstellungen und der Anstellung von neuen Mitarbeiterinnen oder Mitarbeitern, und bei Arbeitnehmenden sinken die Anreize, das Pensum zu erhöhen oder länger zu arbeiten, besonders bei lohnsensitiven Gruppen wie Frauen und älteren Erwerbstätigen.
Wer die Rechnung trägt: vor allem Haushalte im Erwerbsalter
Lohnbeiträge werden ausschliesslich auf Erwerbseinkommen erhoben. Wer arbeitet, bezahlt. Dadurch konzentriert sich die zusätzliche Belastung stark auf die Erwerbsphase, also genau auf dann, wenn viele Haushalte gleichzeitig hohe Ausgaben für Wohnen, Familie und Vorsorge tragen. Einkommen aus Renten, Vermögen oder Kapital bleiben dagegen unberührt.
Die BSS-Studie zeigt diese Verteilung sehr deutlich. Sie analysiert, was bereits eine Erhöhung um 1 Prozentpunkt für Haushalte konkret bedeutet als monatliche Zusatzbelastung nach Alter und Einkommen. Besonders stark betroffen sind Haushalte im Kernalter der Erwerbstätigkeit, also zwischen 35 und 54 Jahren.
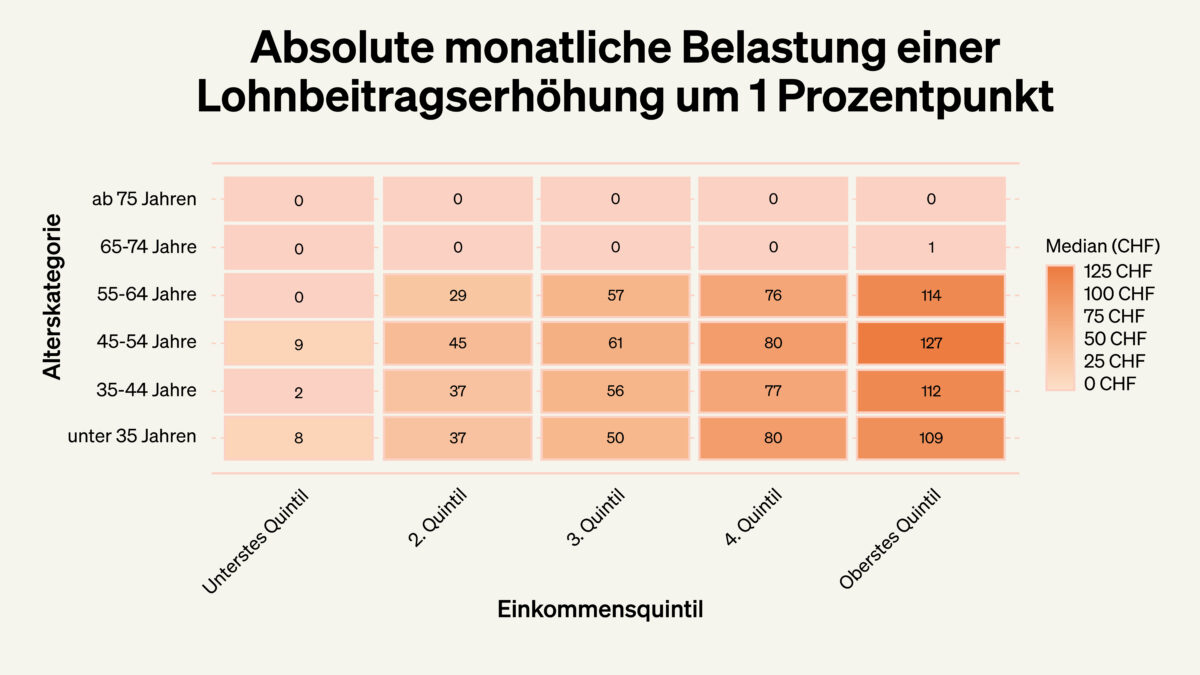
Ein Beispiel aus der Studie macht das greifbar: Haushalte im Alter von 45 bis 54 Jahren mit mittlerem Einkommen zahlen bei plus 1 Prozentpunkt im Median rund 61 Franken pro Monat mehr. In höheren Einkommensgruppen liegt die monatliche Mehrbelastung deutlich darüber. Was auf dem Lohnzettel nach wenig aussieht, summiert sich über Jahre und Jahrzehnte zu erheblichen Beträgen und schmälert den finanziellen Spielraum genau in der Lebensphase, in der er am dringendsten gebraucht wird.
Lohnbeiträge oder Mehrwertsteuer: unterschiedliche Belastungsprofile
Die Studie stellt der Lohnbeitragserhöhung eine Erhöhung der Mehrwertsteuer gegenüber. Der zentrale Unterschied liegt in der Verteilung der Last. Lohnbeiträge belasten primär Erwerbstätige und konzentrieren sich stark auf die Erwerbsjahre. Die Mehrwertsteuer dagegen wird über den Konsum erhoben und verteilt die Finanzierung breiter über alle Altersgruppen und Einkommensarten.
Damit tragen bei einer Mehrwertsteuererhöhung auch Rentnerinnen und Rentner sowie Haushalte mit hohen Vermögens- und Kapitaleinkommen einen Teil – Letztere überdurchschnittlich – an der Finanzierung. Genau dieser Unterschied wird im Lebensverlauf sichtbar.
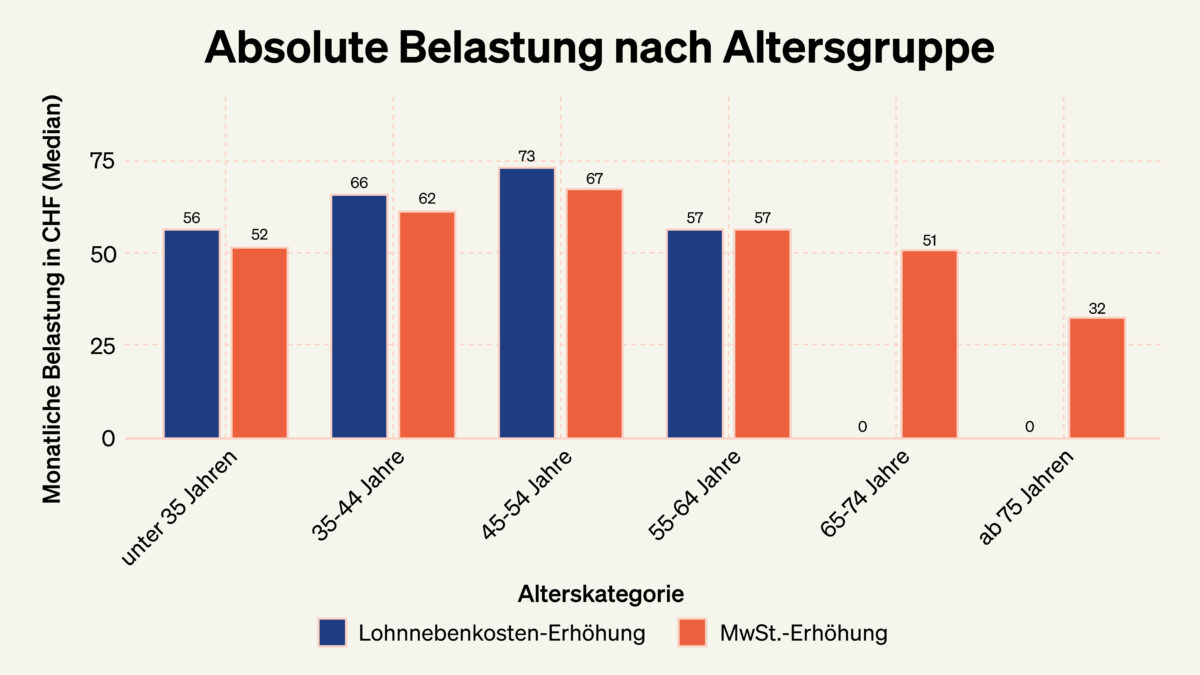
Die Studie zeigt auch: Keine Finanzierungsvariante ist kostenlos. Aber die Wahl des Instruments entscheidet darüber, wer die Rechnung bezahlt und wie stark die Erwerbsarbeit belastet wird. Für die anstehenden Entscheidungen rund um die AHV-Reform und die Finanzierung der 13. AHV-Rente ist diese Differenz zentral.
Was das für die Finanzierung der 13. AHV-Rente bedeutet
In der laufenden Debatte zur Finanzierung der 13. AHV-Rente werden drei Varianten diskutiert: eine Kombination aus Mehrwertsteuer und Lohnbeiträgen, eine unbefristete Erhöhung der Mehrwertsteuer sowie eine befristete Mehrwertsteuererhöhung. Die BSS-Studie liefert hierfür eine klare Orientierung. Sie zeigt, dass Finanzierungsmodelle mit zusätzlichen Lohnabzügen die Last stark auf Erwerbstätige verlagern und damit genau jene Bereiche belasten, die für Beschäftigung, Wertschöpfung und Standortqualität zentral sind.
Vor diesem Hintergrund spricht vieles dafür, Lösungen zu bevorzugen, die die Erwerbsarbeit nicht weiter verteuern und die Finanzierung breiter abstützen. Eine befristete Erhöhung der Mehrwertsteuer erfüllt diese Kriterien am ehesten. Sie vermeidet eine dauerhafte Zusatzbelastung über die Lohnabrechnung, verteilt die Kosten auf eine breitere Basis und lässt gleichzeitig Raum für weiterführende Antworten auf die langfristigen Herausforderungen der AHV.
Fazit: Die AHV sichern heisst reformieren
Die BSS-Studie macht deutlich: Eine stabile AHV entsteht nicht durch immer neue Einnahmen, sondern durch tragfähige Strukturen. Wer das wichtigste Sozialwerk der Schweiz langfristig sichern will, kommt an grundlegenden, systemischen Anpassungen und konsequenter Ausgabendisziplin nicht vorbei. Eine schleichende Erhöhung der Lohnabzüge mag kurzfristig einfach erscheinen, untergräbt aber auf Dauer die finanzielle Tragfähigkeit und die Akzeptanz des Systems. Nachhaltige Reformen sind deshalb der Schlüssel, damit die AHV auch für kommende Generationen verlässlich und solidarisch bleibt.
Neujahrsvorsätze drehen sich oft um persönliche Ziele. Das Jahr 2026 zwingt Politik und Gesellschaft jedoch dazu, sich mit einem gemeinsamen Vorsatz auseinanderzusetzen: der Sicherung unserer Altersvorsorge. Denn bereits in diesem Jahr fällt das Umlageverfahren der AHV in ein Defizit. Mehrere Vorlagen zur AHV und zur Finanzierung der Sozialwerke treffen in diesem Jahr aufeinander. Sie zeigen, wie gross der Reformbedarf ist – und wie schwierig nachhaltige Lösungen bleiben.
AHV-Reform 2030: Viele kleine Korrekturen, keine nachhaltigen Massnahmen
Im Frühjahr wird Bundesrätin Elisabeth Baume-Schneider die AHV-Reform 2030 vorstellen. Die bisher bekannten Leitlinien und Eckwerte lassen bereits erkennen, wohin die Reform zielt: Vorgesehen sind zwar punktuelle Anpassungen wie freiwillige Anreize für ein längeres Arbeiten oder eine Grundlage für eine Flexibilisierung des Referenzalters, grundlegende, systemische Anpassungen für eine langfristige Stabilisierung der AHV, sind aber leider nicht vorgesehen. Angesichts der demografischen Entwicklung bleibt deshalb die zentrale Frage offen, wie die Finanzierung der AHV dauerhaft gesichert werden soll.
13. AHV-Rente: Ausbau ohne geklärte Finanzierung
Ein zentrales, ungelöstes politisches Thema bleibt die Finanzierung der 13. AHV-Rente. Die zusätzliche Jahresrente, die in diesem Jahr zum ersten Mal ausbezahlt wird, verursacht jährliche Mehrkosten von anfänglich über 4 Milliarden Franken, die laufend steigen werden. Diskutiert werden unterschiedliche Finanzierungsmodelle: über höhere Mehrwertsteuern und zusätzliche Lohnbeiträge, eine zeitlich befristete oder eine dauerhafte Erhöhung der Mehrwertsteuer. Unabhängig vom gewählten Modell dürfte eine Mehrwertsteuererhöhung kaum zu vermeiden sein. Damit wird eine Volksabstimmung unausweichlich – gut möglich, dass diese bereits in diesem Jahr stattfindet.
Mitte-Initiative: Abschaffung des Ehepaar-Renten-Plafonds generiert Milliardenkosten
Ebenfalls für Diskussionen sorgt die AHV-Initiative der Mitte. Sie fordert die Abschaffung der heutigen Plafonierung der AHV-Renten für Ehepaare. Die geschätzten Mehrkosten belaufen sich auf 3 bis 4 Milliarden Franken pro Jahr. Derzeit wird die Initiative im Parlament beraten, wobei der Nationalrat sie mit einer Reform der Witwenrente verknüpft hat. Der Ständerat hat sich dazu bislang noch nicht positioniert. Eine Volksabstimmung dürfte frühestens 2027 stattfinden.
Entlastungspaket 27: Mehreinnahmen auf dem Buckel der Eigenverantwortlichen?
Auch das Entlastungspaket 27 (EP27) betrifft die Altersvorsorge direkt. Der Bundesrat hatte darin unter anderem vorgeschlagen, Kapitalbezüge aus der 2. und 3. Säule höher zu besteuern. Damit wären ausgerechnet jene stärker belastet worden, die eigenverantwortlich fürs Alter vorsorgen. Der Ständerat hat diesen Vorschlag klar abgelehnt. Im Frühjahr wird sich der Nationalrat mit der Vorlage befassen. Sollte das Referendum ergriffen werden, könnte es im Herbst 2026 zu einer Volksabstimmung kommen.
Fazit: Viele Entscheide, wenig Spielraum
Die politische Agenda zeigt deutlich: 2026 wird ein Schlüsseljahr für die Altersvorsorge. Ausbauwünsche, Spardruck und Reformprojekte treffen gleichzeitig auf ein System, das durch den demografischen Wandel zunehmend unter Druck ist. Die anstehenden Entscheide werden darüber bestimmen, ob die Altersvorsorge langfristig stabilisiert wird – oder ob sich die finanzielle Schieflage weiter zuspitzt und wie stark insbesondere Junge, Arbeitstätige und Arbeitgeber belastet werden.
Der Blick feiert die Vorschläge von Bundesrätin Baume-Schneider als Ausweg aus dem «AHV-Chaos». Doch das Gegenteil ist der Fall: Das Chaos ist hausgemacht. Erstens haben die Gewerkschaften eine 13. AHV-Rente lanciert, ohne die Finanzierung zu klären. Zweitens verweigert die zuständige Bundesrätin jede strukturelle Reform, obwohl die finanziellen Probleme seit Jahren absehbar sind. Drittens sperrt sie sich gegen eine unabhängige Expertenkommission zur AHV, wie von der Politik gefordert wird.
«So führt Baume-Schneider aus dem AHV-Chaos», titelte der Blick gestern.
Ein irreführender Titel. Denn die AHV befindet sich zwar tatsächlich in einer schwierigen Lage – doch die aktuellen Vorschläge führen nicht aus der Krise. Statt eine strukturelle Reform anzugehen, setzt der Bundesrat auf immer neue Einnahmequellen: höhere Mehrwertsteuern, zusätzliche Abgaben – nun sollen sogar auf das Trinkgeld AHV-Abzüge bezahlt werden. Als ob sich damit ein generationengerechtes System retten liesse. Diese Ansätze verschieben das Problem lediglich in die Zukunft. In vier Jahren wird das Umlageverfahren ins Minus rutschen, doch die Finanzperspektiven werden trotz glasklarer Fakten schöngeredet. Gleichzeitig verlangte der Ständerat im Rahmen der Finanzierung der 13. AHV-Rente sogar zusätzliche Ausbauideen – die noch einmal eine höhere Mehrwertsteuer und Lohnabgaben bedingen.
Warum die AHV eine grundlegende Renovation braucht
Die AHV lässt sich gut mit einem Haus vergleichen, das in den 1950er-Jahren gebaut wurde – ungefähr zu jener Zeit, als die AHV eingeführt wurde. In einem solchen Haus kann man durchaus lange wohnen. Man streicht einmal die Wände, ersetzt ein paar Möbel oder baut einen neuen Ofen ein. Doch irgendwann reicht Kosmetik nicht mehr: Die Statik hält nicht mehr, die Leitungen sind veraltet, das Fundament entspricht nicht mehr den heutigen Anforderungen. Dann braucht es eine umfassende Sanierung.
Genau an diesem Punkt steht die AHV heute. Damals kamen über sechs Erwerbstätige auf einen Rentner – heute sind es noch gut drei Erwerbstätige pro Rentner. Doch statt die nötige Renovation endlich anzupacken, liefert der Bundesrat laufend mutlose und uninspirierte Vorschläge für höhere Steuern und Lohnabgaben, welche die Kaufkraft der erwerbstätigen Bevölkerung weiter schwächen. Auch sperrt er sich gegen eine unabhängige Expertenkommission, wie es in solch wichtigen Vorlagen üblich ist und wie es auch von der Politik gefordert wird. Was der Blick als «Weg aus dem Chaos» verkauft, ist also in Wahrheit Pflästerlipolitik, die die Probleme einfach weiter in die Zukunft schiebt, statt sie zu lösen. Das ist das Gegenteil von nachhaltig und zudem schädlich für den Wohlstand in unserem Land.
Die Rechnung zahlt die Bevölkerung
Während Blick-Journalist Ruedi Studer das Parlament kritisiert, weil es keine Schnellschüsse präsentiert, lobt er die Bundesrätin für ein Konzept, das die AHV mit kurzfristigen Eingriffen über die Runden bringen soll – auf Kosten der Bevölkerung, die über eine höhere Mehrwertsteuer zur Kasse gebeten wird. Auch die im Blick skizzierten Sanierungsvarianten gehen am Kern vorbei: Sie setzen fast ausschliesslich bei den Einnahmen an, verteuern die Arbeit, schwächen den Konsum und lassen die strukturellen Probleme unangetastet. Ein Reformstillstand auf Kosten der Jungen und der Familien.
Fazit: Das Chaos ist real – die Lösungen sind es nicht
In einem Punkt hat der Blick recht: Die AHV ist in einer schwierigen Lage. Wo er falsch liegt: Die Vorschläge der Bundesrätin führen nicht aus diesem Chaos heraus. Statt kleiner Korrekturen, die die Probleme vertagen und die Bevölkerung zusätzlich belasten, braucht es endlich echte strukturelle Reformen. Es bleibt zu hoffen, dass die angekündigte AHV2030-Reform hier bald klare und tragfähige Perspektiven aufzeigen wird.
Die AHV hat grossen Reformbedarf. Doch anstatt strukturelle Lösungen anzupacken, setzen viele aktuelle Vorlagen auf höhere Lohnbeiträge – ein Ansatz, der erhebliche Risiken für die Wirtschaft birgt. Nationalrätin Diana Gutjahr fordert vom Bundesrat nun Klarheit über die volkswirtschaftlichen Folgen.
In Bern fehlen neue Ideen. Statt nachhaltiger Lösungen stehen derzeit gleich mehrere sozialpolitische Vorlagen im Raum, bei denen höhere Lohnbeiträge diskutiert werden – etwa zur Finanzierung der 13. AHV-Rente, im Rahmen von AHV 2030 oder bei der Abschaffung des Ehegattenplafonds. Auch bei der Betreuungszulage und der Kita-Finanzierung werden zusätzliche Lohnnebenkosten erwogen.
Die Erhöhung von Lohnbeiträgen ist politisch oft der einfachere Weg, weil sie – anders als die Mehrwertsteuer – keine Volksabstimmung erfordert. Doch genau dieser Weg verteuert die Arbeit in einem Umfeld, das bereits erheblich belastet ist: durch den demografischen Wandel, den Fachkräftemangel, geopolitische Unsicherheiten, einen starken Franken und zunehmende Regulierung.
Hohe wirtschaftliche Folgen für Arbeitnehmer und Arbeitgeber
Höhere Lohnbeiträge führen dazu, dass Beschäftigten Ende Monat weniger Lohn bleibt. Das schwächt die Kaufkraft und dämpft den Konsum – eine gefährliche Entwicklung für eine Binnenwirtschaft wie die Schweiz, in der die Nachfrage der Haushalte eine zentrale Rolle spielt.
Auch die Arbeitgeberseite ist betroffen: Steigende Lohnnebenkosten verteuern Neueinstellungen und bremsen Investitionen. Besonders KMU geraten unter Druck. Damit sinkt ihre Wettbewerbsfähigkeit, was im internationalen Vergleich zu deutlichen Standortnachteilen führen kann.
Die steigenden Kosten auf beiden Seiten schwächen das Wachstumspotenzial der gesamten Volkswirtschaft. Investitionen und Innovationen werden gehemmt, Arbeitsplätze geraten unter Druck – mit negativen Folgen für Wohlstand und soziale Absicherung.
Nationalrätin Diana Gutjahr fordert Antworten
Damit Reformen nicht zum Bumerang für Wirtschaft und Gesellschaft werden, braucht es belastbare Entscheidungsgrundlagen. Nationalrätin Diana Gutjahr hat deshalb ein Postulat eingereicht: Der Bundesrat soll eine unabhängige Studie in Auftrag geben, die die kurz- und langfristigen Auswirkungen höherer Lohnbeiträge untersucht – mit besonderem Fokus auf KMU, den Mittelstand und die junge Generation.
Die Diskussion um die Ehepaarrenten spitzt sich zu – und die politischen Fronten verlaufen quer durch die Parteien. Während die Initiative der Mitte einen milliardenschweren AHV-Ausbau fordert, bringt GLP-Nationalrat Patrick Hässig nun einen Vorschlag ein, der finanzielle Vernunft mit mehr Gerechtigkeit verbindet.
Konkret will Hässig den sogenannten Ehepaar-Plafond – also die Obergrenze bei der Rente für verheiratete Paare – schrittweise über zehn Jahre hinweg erhöhen und am Ende ganz aufheben. Im Gegenzug soll der heute geltende Verwitwetenzuschlag von 20 Prozent (der ausschliesslich Verheirateten zusteht) ebenfalls schrittweise abgeschafft werden.
Generationengerecht, kostenbewusst – und politisch realistisch
Das Besondere am Vorschlag: Der Systemwechsel soll ausschliesslich für Neurentner gelten. Wer heute bereits eine Rente bezieht, wäre nicht betroffen. Bestehende Ansprüche und Vorteile bleiben bestehen – es handelt sich also nicht um einen Rückschritt für heutige Pensionierte, sondern um eine faire Neuregelung für kommende Generationen.
Damit zeigt Hässig, dass Reformen in der AHV möglich sind, ohne Brüche im Vertrauen zu riskieren. Er kombiniert soziale Fairness mit Kostenverantwortung und setzt dort an, wo Anpassungen langfristig wirken – nicht rückwirkend, sondern zukunftsgerichtet.
Gegenüber dem Blick kommentierte Patrick Hässig seinen Vorschlag mit „das wäre generationengerecht und nahezu kostenneutral”.
Eine echte Alternative zur kostspieligen und ungerechten Mitte-Initiative
Im Gegensatz zur Volksinitiative der Mitte, die jährliche Mehrkosten von 3 bis 4 Milliarden Franken verursachen würde – ohne Gegenfinanzierung –, bietet der Hässig-Vorschlag eine ausgewogene, finanzierbare Alternative. Er erkennt an, dass sich Familien- und Erwerbsrealitäten verändert haben, ohne das gesamte System aus dem Gleichgewicht zu bringen.
Sollte sich das Parlament auf diesen Weg einigen können, wäre das ein wichtiges Signal für die Reformfähigkeit der AHV: Differenzierte, durchdachte Lösungen sind möglich – wenn man den Mut hat, sie zu suchen.
Der Tages-Anzeiger titelte diese Woche: «Die AHV ist so gut wie saniert». Das klingt beruhigend – ist aber irreführend. Bereits ab 2026 rechnet man wieder mit Defiziten.
Die offiziellen Finanzperspektiven des Bundes zeigen klar: Bereits ab 2026 weist die AHV ein negatives Umlageergebnis aus, also höhere Ausgaben als Einnahmen. Im Referenzszenario ergibt sich 2030 ein Defizit von rund –1,9 Milliarden Franken, bis 2035 wächst es auf über –4 Milliarden. Von Sanierung kann also keine Rede sein.
Die 13. AHV-Rente kostet
Der Tagi rechnet so, als gäbe es die 13. Rente nicht. Doch diese Zusatzrente ist vom Stimmvolk beschlossen und ab 2026 fällig. Sie kostet zum Startjahrgang rund 4,2 Milliarden Franken pro Jahr – und ihre Finanzierung ist bis heute nicht gesichert. Eine «sanierte» AHV ohne Berücksichtigung dieser Last ist ein theoretisches Konstrukt.
Fondsreserven sinken
Die Reserven des AHV-Fonds fallen gemäss Bundesprojektionen unter die gesetzlich verlangte Zielgrösse von «in der Regel 100 Prozent» einer Jahresausgabe: 2027 noch 99 %, 2030 nur noch 89 %. Das ist ein klares Warnsignal für die Stabilität der ersten Säule.
Kein Grund zur Entwarnung
Zwar sind die neuen Projektionen günstiger als frühere Schätzungen – wegen leicht besserer Demografieannahmen und kurzfristig guter Börsenergebnisse. Doch das ändert nichts daran, dass die AHV absehbar Milliardendefizite schreibt. Auch die Invalidenversicherung weist parallel ein jährliches Minus von rund 300 Millionen aus.
Fazit
Die AHV ist nicht saniert. Das zeigt sich daran, dass der Bundesrat und jüngst auch der Ständerat massiv zusätzliche Mittel für die AHV beschlossen haben. Diese Kombination von Problemen herunterreden und gleichzeitig laufend Mehrausgaben beschliessen ist gefährlich. Die AHV braucht dringend strukturelle Reformen. Wer das Gegenteil behauptet, verschleiert den Handlungsbedarf.
Die Reform der AHV-Hinterlassenenrenten ist ein politisch sensibles Dossier – und ein Lackmustest für die Reformfähigkeit der Altersvorsorge insgesamt. Mit seinem Vorschlag bringt FDP-Nationalrat Andri Silberschmidt nun eine pragmatische, sozial abgestützte Lösung ins Spiel. Sie verdient Beachtung.
Seit der Bundesrat im Herbst 2024 die überfällige Gleichstellung von Witwen und Witwern vorgeschlagen hat, steckt die Vorlage in einer politischen Zwickmühle. Die Linke kritisiert den «Kahlschlag», die Rechte will Kürzungen nur akzeptieren, wenn gleichzeitig andere AHV-Leistungen – etwa bei Ehepaaren – erhöht werden. Die Reform droht zwischen den Fronten zerrieben zu werden.
Ein Vorschlag mit Augenmass
In dieser Situation setzt Silberschmidt auf einen sachlichen Kompromiss:
- Bestehende Renten für Verwitwete mit Kindern sollen weitergeführt werden, also nicht rückwirkend gekürzt werden.
- Für zukünftige Fälle soll die neue Regelung gelten: Eine Rente bis zum 25. Altersjahr des jüngsten Kindes – unabhängig vom Zivilstand.
- Verwitwete ohne Kinder sollen eine befristete Übergangsleistung erhalten, um sich neu zu orientieren.
Diese Lösung wahrt die sozialpolitische Verantwortung, ohne den Reformwillen zu blockieren. Sie schützt Menschen, die unter dem heutigen System Entscheidungen getroffen haben – etwa auf eine Erwerbstätigkeit verzichtet haben – und schafft gleichzeitig klare, faire Regeln für die Zukunft. Dies sah auch die nationalrätliche Sozialkommission, die den Vorschlag von Silberschmidt unterstützte.
Ein Signal für die Reform der AHV
Die AHV steht vor grossen Herausforderungen. Damit Reformen gelingen, braucht es mehrheitsfähige, transparente und sozialverträgliche Lösungen. Der Vorschlag Silberschmidts zeigt, dass das möglich ist – wenn der politische Wille vorhanden ist, sachlich zu verhandeln statt zu blockieren.
Gelingt es, die Reform der Hinterlassenenrenten mit einem solchen Ansatz voranzubringen, stärkt das auch die Glaubwürdigkeit der gesamten AHV-Reform. Und es zeigt der Bevölkerung: Eine faire, nachhaltige Altersvorsorge ist machbar – Schritt für Schritt.